

রোহিঙ্গাদের জন্য নিয়ন্ত্রিত ব্যাংকিং সুবিধার প্রস্তাব

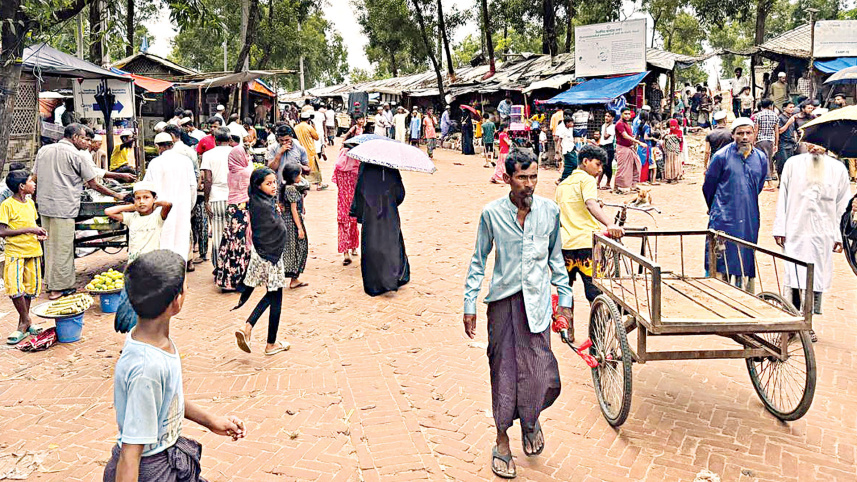
হুন্ডিতে রোহিঙ্গাদের লেনদেন এবং অপরাধ ও সন্ত্রাসী কর্মকাণ্ডে তাদের অর্থায়ন বন্ধ করতে নিয়ন্ত্রিত ব্যাংক অ্যাকাউন্ট খোলার অনুমতি দেওয়ার প্রস্তাব করা হয়েছে এক গোয়েন্দা প্রতিবেদনে।
এতে বলা হয়, এই উদ্যোগের উদ্দেশ্য হলো অনানুষ্ঠানিক অর্থ লেনদেনকে নজরদারির আওতায় আনা। হুন্ডির লেনদেনে কোনো তথ্য বা হিসাবের চিহ্ন (অডিট ট্রেইল) থাকে না, যা মাদক চোরাচালান, অস্ত্র ব্যবসা, মানব পাচার এবং সন্ত্রাসে অর্থায়নের মতো অপরাধে ব্যবহারের ঝুঁকি তৈরি করে।
পররাষ্ট্র মন্ত্রণালয়ের জন্য গত মাসে তৈরি করা ওই গোয়েন্দা প্রতিবেদনে বলা হয়, রোহিঙ্গা ক্যাম্পগুলোতে প্রতি মাসে হুন্ডির মাধ্যমে প্রায় ৮০ কোটি টাকা আসে। এই অনানুষ্ঠানিক লেনদেন ব্যবস্থার কারণে প্রতি বছর প্রায় ৯৬০ কোটি টাকা ব্যাংকিং খাতের বাইরে থেকে যাচ্ছে।
এতে পাইলট প্রকল্পের আওতায় প্রাথমিকভাবে যাচাই-বাছাই করা এক হাজার রোহিঙ্গা পরিবারকে ব্যাংক অ্যাকাউন্ট খোলার অনুমতি দেওয়ার সুপারিশ করা হয়েছে। এসব অ্যাকাউন্টের ক্ষেত্রে বায়োমেট্রিক ভেরিফিকেশন (আঙুলের ছাপ), লেনদেনের সীমা এবং বাংলাদেশ ব্যাংক ও বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের (বিএফআইইউ) মাধ্যমে রিয়েল-টাইম মনিটরিং নিশ্চিত করার কথা বলা হয়েছে।
তবে বিশেষজ্ঞরা বলছেন, এই পদক্ষেপে হুন্ডি বা মাদক সিন্ডিকেট পুরোপুরি নিয়ন্ত্রণে আসবে না, কারণ অপরাধী চক্রগুলো মূলত এই অনানুষ্ঠানিক মাধ্যমটিকেই ব্যবহার করে। তারা আরও সতর্ক করেছেন যে, এটি রোহিঙ্গাদের জন্য স্থায়ী আবাসনের রেকর্ড তৈরি করতে পারে। আর হুন্ডির মাধ্যমে আসা অর্থের উৎস শনাক্ত করা বরাবরের মতোই চ্যালেঞ্জিং রয়ে যাবে।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান দ্য ডেইলি স্টারকে বলেন, ‘রোহিঙ্গা ক্যাম্পগুলোতে হুন্ডি ও অর্থ পাচারের ঘটনা ঘটছে, বিষয়টি সম্পর্কে আমরা অবগত। এর অন্যতম কারণ হলো, শরণার্থীরা প্রাতিষ্ঠানিক ব্যাংকিং সেবার বাইরে রয়েছেন।’
তিনি বলেন, রোহিঙ্গাদের যদি বৈধ ব্যাংকিং ব্যবস্থায় নিয়ে আসা যায়, তবে এ ধরনের কর্মকাণ্ড কমানো সম্ভব হবে। তবে এর জন্য সরকারের উচ্চপর্যায়ের সিদ্ধান্তের প্রয়োজন, কারণ এতে বিদ্যমান কিছু আইন ও বিধিমালার পরিবর্তন করতে হবে।
এ বিষয়ে বাংলাদেশ ব্যাংকের কাছে সুনির্দিষ্ট কোনো তথ্য নেই।
পররাষ্ট্র মন্ত্রণালয়ের মিয়ানমার অনুবিভাগের মহাপরিচালক মো. তৌফিক-উর-রহমান জানিয়েছেন, তারা এখনো এ ধরনের কোনো প্রতিবেদন পাননি।
কক্সবাজারের একটি শরণার্থী ক্যাম্পে বসবাসকারী রোহিঙ্গা আব্দুল করিমের (ছদ্মনাম) দুই ভাই মালয়েশিয়ায় থাকেন। ভাইদের কাছ থেকে টাকা পেতে তাকে অনানুষ্ঠানিক উপায় বা হুন্ডি নেটওয়ার্কের ওপরই নির্ভর করতে হয়।
তিনি জানান, ‘আমার ভাইয়েরা যখন টাকা পাঠায়, তখন তারা মালয়েশিয়ায় থাকা হুন্ডি এজেন্টের কাছে আমার মোবাইল নম্বরটি দিয়ে দেয়।’
তিনি আরও বলেন, ‘এর এক-দুই দিনের মধ্যেই ওই নেটওয়ার্কের একজন সদস্য আমাকে ফোন করে টেকনাফের কাছে একটি দোকান থেকে টাকা সংগ্রহ করতে বলেন।’
করিম জানান, প্রতি এক হাজার টাকা উত্তোলনের জন্য স্থানীয় এজেন্ট তাদের কাছ থেকে ২০ টাকা কমিশন কেটে রাখে।
২০১৭ সালে মিয়ানমারে সামরিক বাহিনীর নির্যাতনের শিকার হয়ে করিম তার পরিবারের সঙ্গে পালিয়ে আসেন। তখন থেকেই তিনি টেকনাফের একটি শরণার্থী ক্যাম্পে বসবাস করছেন। তার এক চাচাত ভাই যুক্তরাষ্ট্রে পুনর্বাসিত হয়েছেন, আর নিজের ভাইয়েরা জীবনের ঝুঁকি নিয়ে সমুদ্রপথে মালয়েশিয়ায় পাড়ি জমিয়েছেন।
ক্যাম্পের ভেতরে উপার্জনের সুযোগ সীমিত হওয়ায় বিদেশে থাকা আত্মীয়দের পাঠানো অর্থ, মাসিক রেশন এবং মাঝেমধ্যে টুকটাক কাজ করেই করিমের পরিবারের সংসার চলে।
ওই গোয়েন্দা প্রতিবেদনে বলা হয়েছে, বাংলাদেশে প্রায় আড়াই লাখ রোহিঙ্গা পরিবার রয়েছে। এর মধ্যে প্রায় ৩০ শতাংশ বা প্রায় ৮০ হাজার পরিবারের অন্তত একজন সদস্য বিদেশে থাকেন।
ট্রান্সপারেন্সি ইন্টারন্যাশনাল বাংলাদেশ (টিআইবি), বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট (বিএফআইইউ) এবং স্বরাষ্ট্র মন্ত্রণালয়ের তথ্য অনুযায়ী, প্রতিটি পরিবার বিদেশ থেকে গড়ে প্রতি মাসে ১০ হাজার টাকা করে অর্থ পায়।
প্রতিবেদনে উল্লেখ করা হয়েছে, বর্তমানে সৌদি আরব, পাকিস্তান, ভারত, মালয়েশিয়া, যুক্তরাষ্ট্র, কানাডা, অস্ট্রেলিয়া এবং ইউরোপের বিভিন্ন দেশে ১০ লাখেরও বেশি রোহিঙ্গা বসবাস করছেন।
এ ছাড়া, ইন্টারন্যাশনাল অরগানাইজেশন ফর মাইগ্রেশনের (আইওএম) সহায়তায় গত তিন বছরে প্রায় ১২ থেকে ১৩ হাজার রোহিঙ্গাকে বাংলাদেশ থেকে ইউরোপ ও আমেরিকার উন্নত দেশগুলোতে আইনি প্রক্রিয়ায় পুনর্বাসন করা হয়েছে।
রোহিঙ্গাদের বিভিন্ন সূত্র জানিয়েছে, রোহিঙ্গা ক্যাম্প ও এর আশপাশের এলাকায় অন্তত শতাধিক হুন্ডি এজেন্ট মাঠপর্যায়ে কাজ করছেন, যাদের মধ্যে বাংলাদেশি নাগরিক ও রোহিঙ্গাও আছে। তবে তাদের অনেকেই এই বিস্তৃত নেটওয়ার্কের সামগ্রিক কর্মপদ্ধতি সম্পর্কে খুব একটা জানেন না।
গোয়েন্দা প্রতিবেদনে এই ব্যবস্থাকে প্রাতিষ্ঠানিক ব্যাংকিং খাতের বাইরে পরিচালিত একটি ‘সমান্তরাল অর্থনীতি’ হিসেবে বর্ণনা করা হয়েছে। এতে তিনটি বড় ঝুঁকির কথা চিহ্নিত করা হয়েছে: জাতীয় অর্থনীতির ক্ষতি, অভ্যন্তরীণ নিরাপত্তার হুমকি এবং সন্ত্রাসী অর্থায়নের ঝুঁকি।
প্রতিবেদনে বলা হয়, বৈদেশিক মুদ্রা বৈধ আর্থিক চ্যানেলে না আসায় সরকার বৈদেশিক মুদ্রার রিজার্ভ ও সম্ভাব্য রাজস্ব থেকে বঞ্চিত হচ্ছে। এ ছাড়া লেনদেনের কোনো হিসাব বা অডিট ট্রেইল না থাকায় অর্থের উৎস ও গন্তব্য শনাক্ত করা দুরূহ হয়ে পড়ছে। এই অর্থ মাদক চোরাচালান, অস্ত্র ব্যবসা, মানব পাচার এবং জাতীয় নিরাপত্তার জন্য হুমকি—এমন কর্মকাণ্ডে ব্যবহৃত হওয়ার প্রবল ঝুঁকি রয়েছে।
বিভিন্ন সূত্র জানিয়েছে, মানবপাচারের টাকা লেনদেনের জন্য হুন্ডি নেটওয়ার্ক ব্যবহার করা হচ্ছে। রোহিঙ্গা পরিবারগুলো বাংলাদেশে থাকা স্থানীয় এজেন্টদের কাছে টাকা জমা দেয়। এরপর মালয়েশিয়ায় থাকা পাচারকারীরা (যারা একেকজন শরণার্থীকে পৌঁছে দেওয়ার জন্য ৪ থেকে ৫ লাখ টাকা দাবি করে) সমপরিমাণ টাকা হুন্ডির মাধ্যমে বুঝে নেয়।
পুলিশ ও মাদকদ্রব্য নিয়ন্ত্রণ অধিদপ্তরের তথ্যানুসারে, ইয়াবা চোরাচালানের অর্থ পরিশোধের জন্যও এই হুন্ডি ব্যবস্থা ব্যবহৃত হচ্ছে। বাংলাদেশের মাদক কারবারিরা মিয়ানমার থেকে ইয়াবার চালান আনার আগে হুন্ডির মাধ্যমেই অগ্রিম টাকা পাঠিয়ে থাকেন।
তবে কক্সবাজারের পুলিশ সুপার এ এন এম সাজাদুর রহমান জানিয়েছেন, রোহিঙ্গা ক্যাম্পগুলোতে হুন্ডিতে লেনদেনের বিষয়ে তার কাছে কোনো তথ্য নেই।
এদিকে গোয়েন্দা প্রতিবেদনে কানাডা, জার্মানি, যুক্তরাজ্য, সাইপ্রাস, সার্বিয়া এবং ইউরোপীয় ইউনিয়নের মতো দেশগুলোতে শরণার্থী ও আশ্রয়প্রার্থীদের জন্য চালু থাকা ব্যাংকিং ব্যবস্থার উদাহরণ টানা হয়েছে।
সেসব দেশে শরণার্থীরা সরকারি সহায়তা, আন্তর্জাতিক সংস্থা বা এনজিওর অনুদান এবং বেতনের অর্থ নেওয়ার জন্য সাধারণ ব্যাংক অ্যাকাউন্ট খোলার সুযোগ পান। এমনকি তারা ব্যাংক শাখা বা এটিএম থেকে টাকা তোলা, অনলাইনে বিল পরিশোধ, বাসা ভাড়া দেওয়া এবং অন্যদের কাছে অর্থ পাঠানোর সুবিধাও পেয়ে থাকেন।
তবে গোয়েন্দা প্রতিবেদনটি রোহিঙ্গাদের জন্য আরও নিয়ন্ত্রিত বা সীমাবদ্ধ একটি ব্যাংকিং ব্যবস্থার প্রস্তাব করেছে। এই প্রস্তাব অনুযায়ী, জাতিসংঘ শরণার্থীবিষয়ক সংস্থা এবং শরণার্থী ত্রাণ ও প্রত্যাবাসন কমিশনারের যৌথ বায়োমেট্রিক ডেটাবেস, ‘ফ্যামিলি কাউন্টিং কার্ড’ এবং ‘ফ্যামিলি কাউন্টিং নম্বর’ দিয়ে যাচাই-বাছাই সম্পন্ন করার পরেই কেবল ব্যাংক অ্যাকাউন্ট খোলা যাবে।
প্রস্তাবিত অ্যাকাউন্টগুলোতে কোনো ঋণ বা ক্রেডিট সুবিধা থাকবে না এবং প্রতি মাসে লেনদেনের একটি সর্বোচ্চ সীমা বেঁধে দেওয়া হবে।
প্রতিবেদনে ক্যাম্পের ভেতরে, বিশেষ করে ‘ক্যাম্প ইনচার্জ’-এর অফিসের ভেতরে ডেডিকেটেড বা বিশেষ ব্যাংকিং বুথ স্থাপনের পরামর্শ দেওয়া হয়েছে। এই সেবা পরিচালনার দায়িত্ব সোনালী বা জনতা ব্যাংকের মতো কোনো রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক কিংবা কমিউনিটি ব্যাংকের মতো কোনো বেসরকারি ব্যাংককে দেওয়া যেতে পারে।
প্রতিবেদন অনুযায়ী, প্রতিটি লেনদেন বাংলাদেশ ব্যাংক ও বিএফআইইউইয়ের রিয়েল-টাইম মানি লন্ডারিং ও সন্ত্রাসবিরোধী নজরদারির আওতায় থাকবে। কেন্দ্রীয় ব্যাংক নিয়মিত সশরীরে ও দূরবর্তী পদ্ধতিতে (অন-সাইট ও অফ-সাইট) এসবের তদারকি করবে।
পাইলট প্রকল্পটি শুরু করার আগে নিরাপত্তা সংস্থাগুলো নির্বাচিত রোহিঙ্গা পরিবার, তাদের বর্তমান ঠিকানা, বিদেশে থাকা স্বজন এবং রেমিট্যান্সের উৎস যাচাই-বাছাই করবে, এমন সুপারিশ করা হয়েছে।
তবে প্রতিবেদনে জালিয়াতি, প্রক্সি অ্যাকাউন্ট (অন্যের নামে অ্যাকাউন্ট ব্যবহার), অ্যাকাউন্ট দখল এবং পরিচয়ের অদল-বদল হওয়ার মতো ঝুঁকির কথা উল্লেখ করা হয়েছে। এ ছাড়া, রেমিট্যান্সের অর্থ বৈধ উৎস থেকে আসছে কি না, তা নিশ্চিত করাও বেশ কঠিন হবে বলে প্রতিবেদনে সতর্ক করা হয়েছে।
প্রতিবেদনে আরও সতর্ক করে বলা হয়েছে, এই আর্থিক সুবিধা কাজে লাগিয়ে রোহিঙ্গারা ক্যাম্পের ভেতরে নিজস্ব শক্তিশালী নেটওয়ার্ক গড়ে তুলতে পারে। এ ছাড়া, এটি প্রত্যাবাসন বিরোধী কর্মকাণ্ডে ইন্ধন জোগানো কিংবা বাংলাদেশে স্থায়ীভাবে বসবাসের চেষ্টাকে আরও উৎসাহিত করতে পারে।
জাহাঙ্গীরনগর বিশ্ববিদ্যালয়ের ‘বাংলাদেশ সেন্টার ফর ইন্দো-প্যাসিফিক অ্যাফেয়ার্স’-এর নির্বাহী পরিচালক অধ্যাপক সাহাব এনাম খান বলেন, আর্থিক স্বচ্ছতা ও জবাবদিহিতা অবশ্যই জরুরি। তবে প্রচলিত ব্যাংক অ্যাকাউন্ট চালুর মাধ্যমে ক্যাম্পের আশপাশের ইয়াবা বাণিজ্য বা হুন্ডি নেটওয়ার্ক খুব একটা সংকুচিত হবে না।
তিনি দ্য ডেইলি স্টারকে বলেন, ‘এই লেনদেনগুলো মূলত নগদ অর্থে ও দেশের সীমানার বাইরে সম্পন্ন হয় এবং এগুলো তৈরিই করা হয়েছে আনুষ্ঠানিক (ব্যাংকিং) চ্যানেলগুলোকে এড়িয়ে যাওয়ার জন্য। তাই ব্যাংক অ্যাকাউন্ট কেবল সেই অর্থের হিসাবই রাখতে পারবে, যা একজন ব্যক্তি স্বেচ্ছায় প্রকাশ করতে চাইবেন; ইয়াবা ব্যবসার টাকা বা হুন্ডির বাকি লেনদেনগুলো এর বাইরেই থেকে যাবে।’
তিনি আরও বলেন, শরণার্থী ত্রাণ ও প্রত্যাবাসন কমিশনারের কার্যালয়ের কাছে প্রতিটি নিবন্ধিত রোহিঙ্গার ক্যাম্প, ব্লক ও পারিবারিক রেকর্ড রয়েছে। তাই বাংলাদেশ ব্যাংক চাইলে এনআইডির বিকল্প হিসেবে এই রেকর্ডগুলোর সঙ্গে যুক্ত একটি ‘রিং-ফেন্সড’ (অর্থাৎ নির্দিষ্ট গণ্ডির মধ্যে সীমাবদ্ধ) অ্যাকাউন্ট শ্রেণি অনুমোদন করতে পারে। এতে সাধারণ ব্যাংক অ্যাকাউন্টের মতো সব ধরনের আইনি অধিকার বা নথিপত্র না দিলেও লেনদেনের একটি নজরদারিযোগ্য হিসাব তৈরি করা সম্ভব।
অধ্যাপক খান আরও বলেন, ‘সাধারণ ব্যাংক অ্যাকাউন্ট খোলার বিষয়টি মূলত একটি নীতিগত সিদ্ধান্ত, ব্যাংকিং সিদ্ধান্ত নয়। এনআইডি সমমানের নথিপত্রের ভিত্তিতে এটি করা হলে তা রোহিঙ্গাদের স্থায়ী বসবাসের আইনি রেকর্ড হিসেবে গণ্য হতে পারে, যা আমাদের প্রত্যাবাসন প্রক্রিয়ার পরিপন্থী। ভবিষ্যতে তারা এই নথিপত্র নাগরিকত্বের দাবির সপক্ষে ব্যবহার করতে পারে। তাই এই অ্যাকাউন্ট খোলার আগেই এ ধরনের জটিল প্রশ্নগুলোর সমাধান করতে হবে।’
সাবেক প্রিন্সিপাল স্টাফ অফিসার (পিএসও) লেফটেন্যান্ট জেনারেল (অব.) মোহাম্মদ মাহফুজুর রহমান বলেন, এই পর্যায়ে তিনি প্রস্তাবটিকে নেতিবাচকভাবে দেখছেন না। তবে তিনি সতর্ক করে বলেন, এই উদ্যোগ মিয়ানমার এবং আন্তর্জাতিক সম্প্রদায়ের কাছে ভিন্ন কোনো বার্তা দিতে পারে।
তিনি বলেন, ‘তারা ভাবতে পারে যে, আমরা ধীরে ধীরে রোহিঙ্গাদের এখানেই স্থায়ীভাবে মেনে নিচ্ছি।’
তার মতে, সরকারের উচিত খুব সতর্কতার সঙ্গে এই প্রক্রিয়ায় এগোনো, যেন এই পদক্ষেপকে রোহিঙ্গাদের স্থায়ীভাবে আত্মীকরণের (ইন্টিগ্রেশন) কোনো প্রচেষ্টা হিসেবে ভুল ব্যাখ্যা করার সুযোগ না থাকে।